El continente europeo se encuentra ante una paradoja económica singular: mientras los hogares acumulan más de 33 billones de euros en depósitos bancarios, alcanzando cifras históricas sin precedentes, miles de empresas enfrentan dificultades para acceder a la financiación necesaria para innovar y expandirse. Esta desconexión entre el abundante ahorro privado y las necesidades de capital de la economía productiva representa uno de los mayores desafíos estructurales de la región.
La respuesta institucional a este desequilibrio ha llegado en forma de la Unión del Ahorro y la Inversión, una iniciativa impulsada por la Comisión Europea que pretende reorientar el capital dormido hacia sectores estratégicos. El objetivo fundamental consiste en fortalecer la competitividad europea y reducir la dependencia de financiación externa en un escenario geopolítico marcado por la incertidumbre. Sin embargo, más allá de los mecanismos técnicos y las reformas regulatorias, el proyecto enfrenta un obstáculo menos visible pero igualmente determinante: recuperar la confianza del ciudadano en los mercados de capitales.
Más allá de las reformas técnicas: el papel de la confianza
Tradicionalmente, las políticas europeas para dinamizar los mercados financieros se han centrado en eliminar barreras regulatorias entre Estados miembros y armonizar normativas. Si bien estos avances resultan imprescindibles, no garantizan por sí solos que los ahorradores decidan participar activamente en la economía real. Los ciudadanos necesitan percibir estabilidad, comprender los riesgos asociados a cada producto y sentir que las instituciones protegen adecuadamente sus intereses. Sin estas condiciones previas, el ahorro seguirá refugiándose en instrumentos conservadores como los depósitos tradicionales, pese a su escasa rentabilidad en términos reales.
En este contexto, cobran relevancia herramientas como las Cuentas de Ahorro e Inversión, diseñadas para ofrecer productos sencillos, transparentes y comparables entre países. Su viabilidad no dependerá únicamente de su arquitectura jurídica, sino de la capacidad para transmitir seguridad a un público no especializado. Paralelamente, la armonización de los Esquemas de Garantía de Seguros en toda la Unión Europea contribuiría a crear un marco homogéneo de protección, reduciendo la fragmentación normativa actual y reforzando la percepción de solidez del sistema financiero continental.
Educación financiera: del ahorro a la inversión consciente
Durante décadas, las campañas educativas promovieron principalmente la cultura del ahorro como virtud económica. Hoy, las circunstancias demandan un enfoque más sofisticado. En sociedades donde la información financiera circula abundantemente pero no siempre con claridad, resulta esencial que los ciudadanos desarrollen criterio propio para interpretar datos, evaluar riesgos y tomar decisiones económicas responsables con perspectiva temporal.
Invertir no equivale a especular en mercados volátiles buscando ganancias rápidas. Significa, por el contrario, participar en el crecimiento económico sostenido, proteger el valor real del patrimonio frente a la inflación y construir seguridad financiera pensando en el largo plazo. Esta distinción conceptual resulta fundamental para modificar la percepción social sobre los mercados de capitales, todavía asociados en ciertos segmentos poblacionales con riesgos excesivos o complejidad inaccesible.
El desafío demográfico y los sistemas de pensiones complementarios
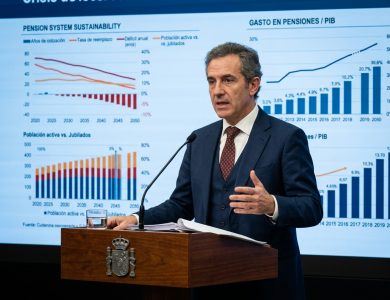
La cuestión cobra especial urgencia al considerar las tendencias demográficas europeas. El progresivo envejecimiento poblacional incrementa la presión sobre los sistemas públicos de pensiones, haciendo imprescindible fortalecer los mecanismos complementarios de ahorro para el retiro. Un modelo equilibrado requiere la coexistencia de tres pilares: el sistema público como base solidaria, los planes empresariales vinculados al empleo y el ahorro individual voluntario. Lejos de debilitar la protección social pública, el desarrollo de estos instrumentos privados complementarios contribuye a su sostenibilidad al largo plazo, distribuyendo el esfuerzo entre diferentes fuentes de financiación.
Promover activamente el ahorro previsional privado implica también educar sobre sus beneficios fiscales, su funcionamiento y sus diferentes modalidades de inversión. Numerosos ciudadanos desconocen las ventajas asociadas a estos productos o perciben barreras de entrada relacionadas con la complejidad administrativa. Simplificar el acceso y mejorar la comunicación institucional constituyen pasos previos indispensables para ampliar la base de participación.
Un modelo de inversión orientado al futuro europeo
El debate sobre la movilización del ahorro europeo trasciende consideraciones puramente financieras. Plantea una pregunta estratégica de fondo: ¿queremos que el capital acumulado por los ciudadanos europeos financie proyectos, infraestructuras y empresas dentro del propio continente, o seguiremos dependiendo de flujos externos para impulsar nuestro desarrollo económico? La respuesta determina no solo la estructura financiera futura, sino también el grado de autonomía económica europea frente a potencias globales.
Para materializar esta transformación se necesita mucho más que voluntad política. Requiere una regulación prudente que equilibre protección del inversor con flexibilidad, mercados integrados que faciliten la circulación transfronteriza de capital, y productos financieros atractivos adaptados a diferentes perfiles de riesgo. Pero sobre todo, exige reconstruir un vínculo de confianza entre las instituciones financieras y la ciudadanía, erosionado por crisis anteriores y por la percepción de opacidad en ciertos segmentos del sector.
En clave: Por qué importa
Europa dispone de recursos económicos suficientes para financiar su propio crecimiento. La capacidad de ahorro de sus ciudadanos ha alcanzado máximos históricos, demostrando la solidez patrimonial de los hogares. El verdadero desafío no radica en generar más capital, sino en canalizarlo eficientemente hacia la economía productiva mediante mecanismos que inspiren seguridad, transparencia y visión de largo plazo. Solo transformando el ahorro inmovilizado en inversión activa podrá Europa fortalecer su competitividad, reducir dependencias externas y construir prosperidad sostenible para las generaciones venideras. El éxito de esta transición dependerá menos de las innovaciones técnicas que de la capacidad colectiva para restaurar la confianza ciudadana en los mercados de capitales como instrumento al servicio del bien común.